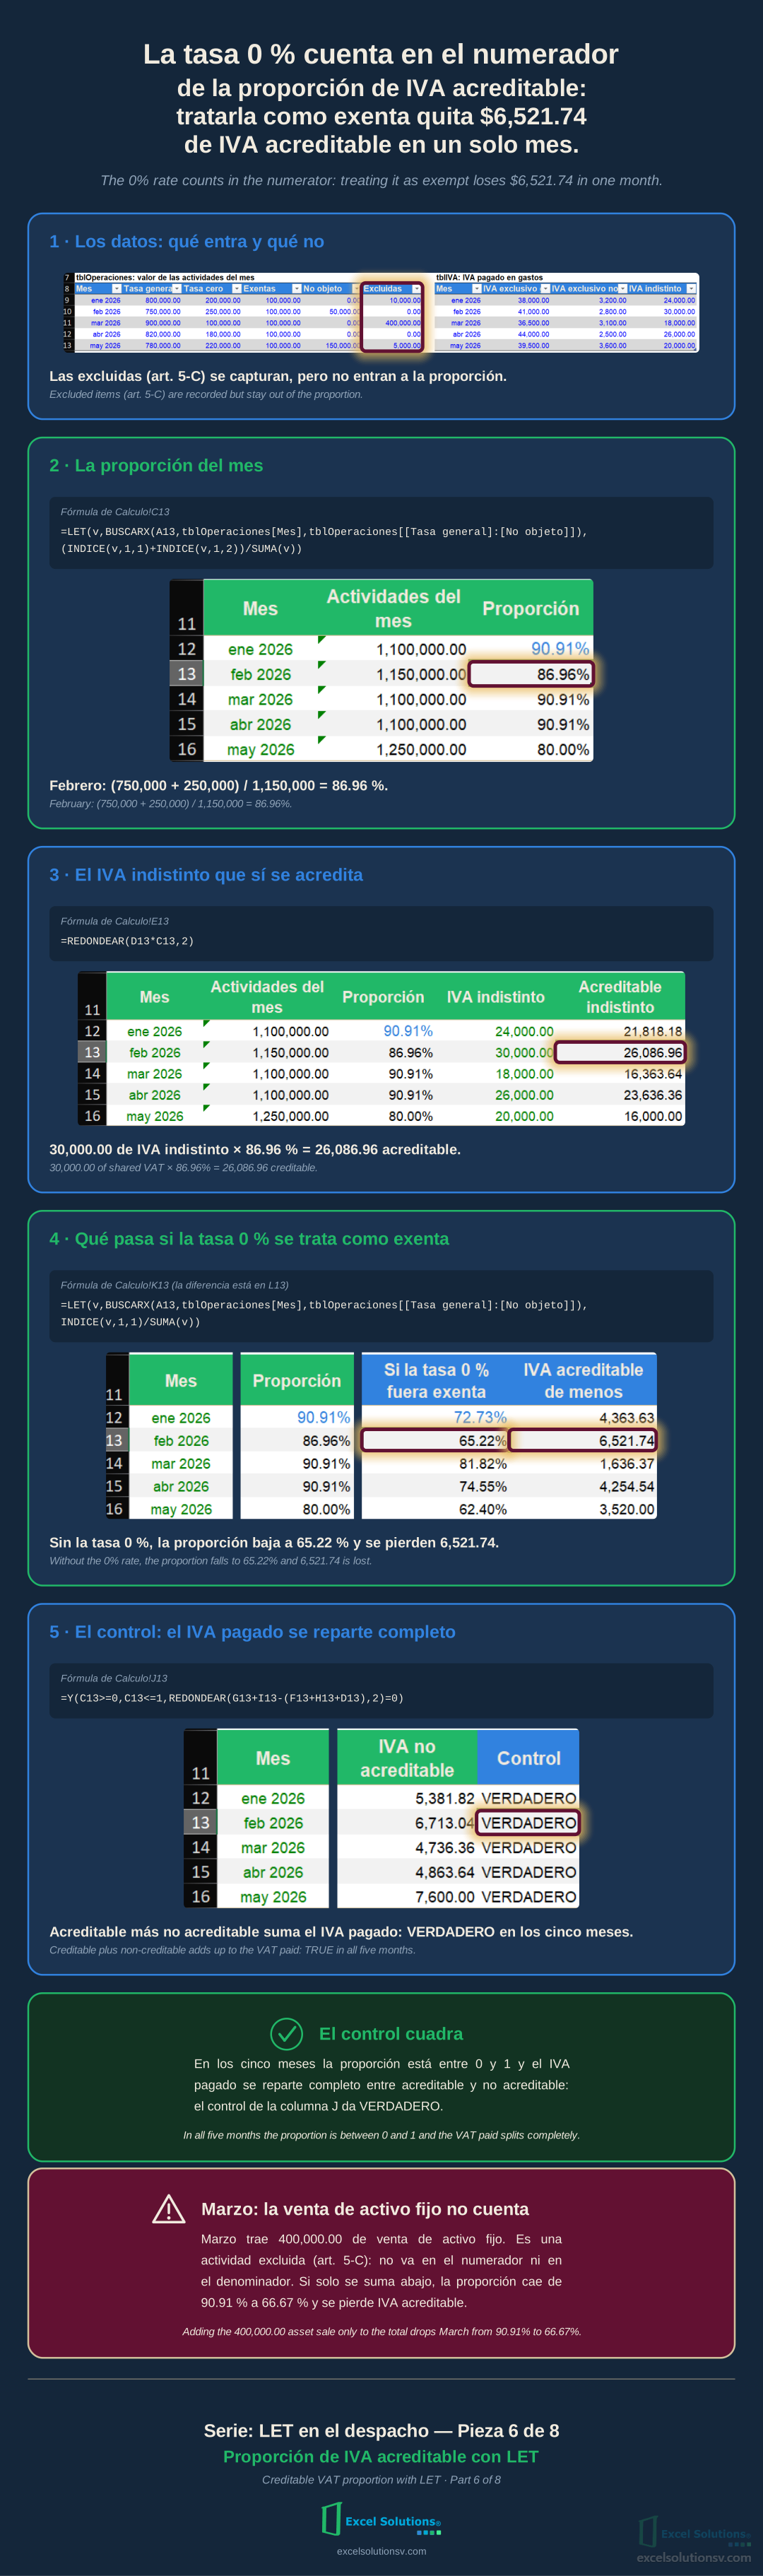
La tasa 0 % cuenta en el numerador de la proporción de IVA acreditable: tratarla como exenta quita $6,521.74 de IVA acreditable en un solo mes. Es un error fácil de cometer, porque ambas actividades pagan cero IVA, y Excel no avisa de la diferencia.
Esta es la pieza 6 de 8 de «LET en el despacho». Cada una resuelve un trabajo distinto de despacho con la misma función de Excel 365.
Qué se calcula: la proporción de acreditamiento
Cuando una empresa realiza actividades gravadas y no gravadas, el IVA que pagó en sus gastos se acredita según el uso de cada gasto (art. 5, fracción V, LIVA):
- Exclusivo de actividades gravadas (a tasa general o a tasa 0 %): se acredita completo.
- Exclusivo de actividades no gravadas: no se acredita.
- De uso indistinto: se acredita solo en la proporción del mes (inciso c). La proporción es el valor de las actividades a tasa general y a tasa 0 % entre el valor total de las actividades del mes.
El numerador suma la tasa general y la tasa 0 %. El denominador suma todo: tasa general, tasa 0 %, exentas y actos no objeto del art. 4-A. Hasta 2021 los actos no objeto no entraban a la proporción, y desde la reforma de 2022 sí. Las actividades que el art. 5-C excluye (por ejemplo, la venta de activos fijos o los intereses) no se cuentan ni arriba ni abajo.
Verifica lo vigente en el texto de la LIVA antes de usarlo con un cliente. El método no cambia; los criterios sí pueden cambiar.
El papel de trabajo: operaciones del mes e IVA pagado
El ejercicio parte de datos ficticios de cinco meses. tblOperaciones trae el valor de las actividades de cada mes en cinco columnas: tasa general, tasa cero, exentas, no objeto y excluidas. tblIVA trae el IVA pagado en gastos, separado en exclusivo de gravadas, exclusivo de no gravadas e indistinto.
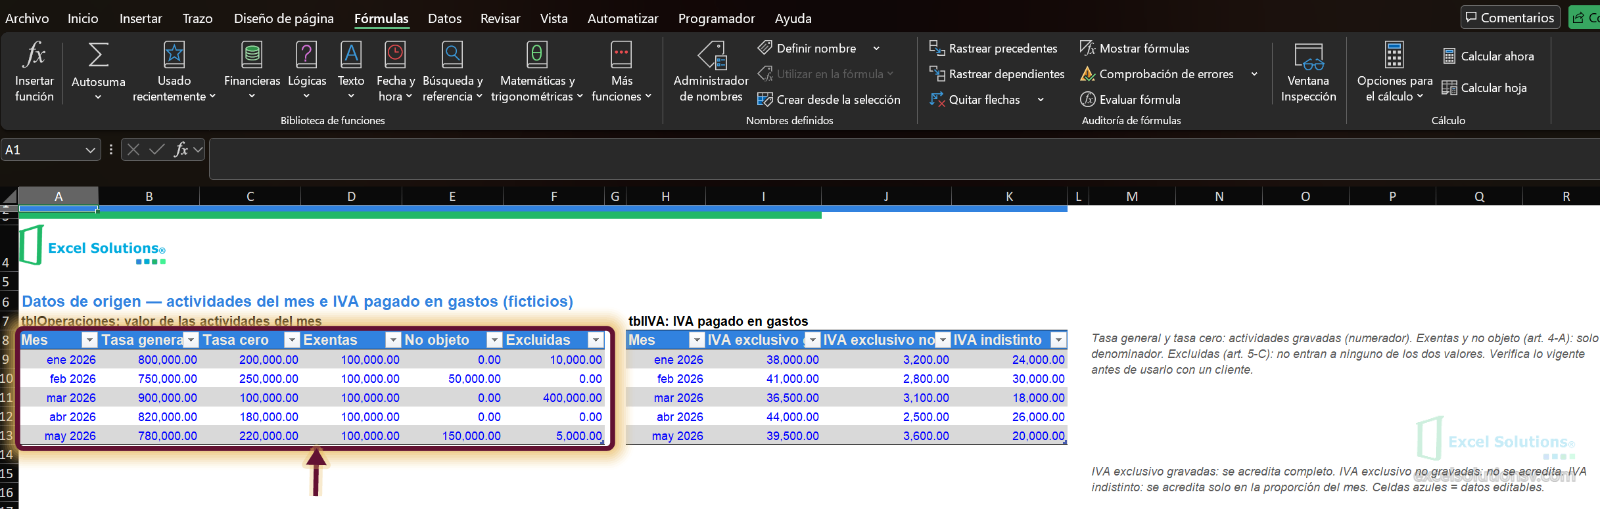
El caso que sigue el texto es febrero: 750,000.00 a tasa general, 250,000.00 a tasa 0 %, 100,000.00 exentas y 50,000.00 no objeto.
La proporción del mes con LET
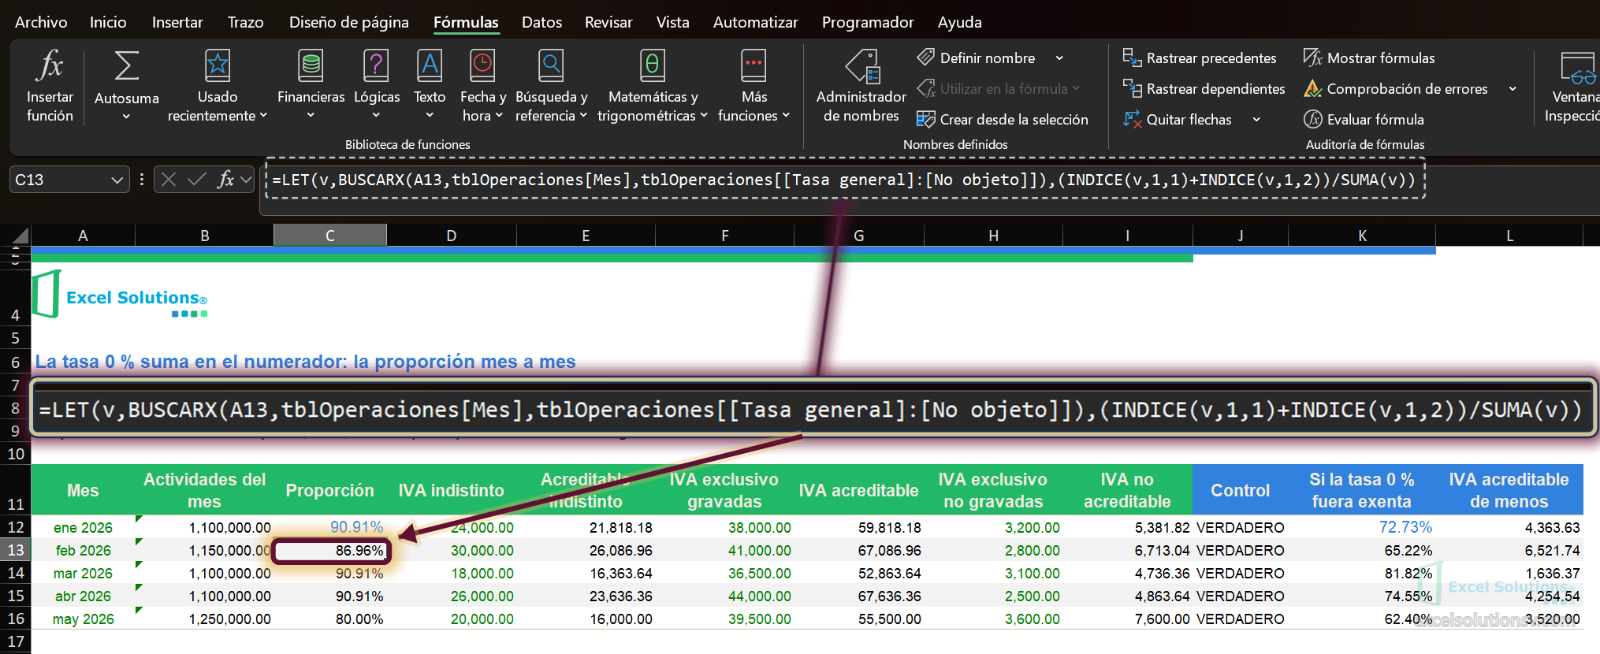
Una sola fórmula busca el mes en tblOperaciones y trae las cuatro columnas que cuentan, de la tasa general al no objeto, en una fila. Esa fila se llama v, y la proporción es la suma de sus dos primeras celdas entre la suma de todas:
=LET(v,BUSCARX(A13,tblOperaciones[Mes],tblOperaciones[[Tasa general]:[No objeto]]),
(INDICE(v,1,1)+INDICE(v,1,2))/SUMA(v))
(En Excel en inglés: XLOOKUP, INDEX y SUM. LET se llama igual.)
La columna de excluidas queda fuera del rango de la búsqueda, y por eso no puede entrar a la proporción por accidente. Para febrero: (750,000 + 250,000) / 1,150,000 = 86.96 %.
El IVA indistinto que sí se acredita
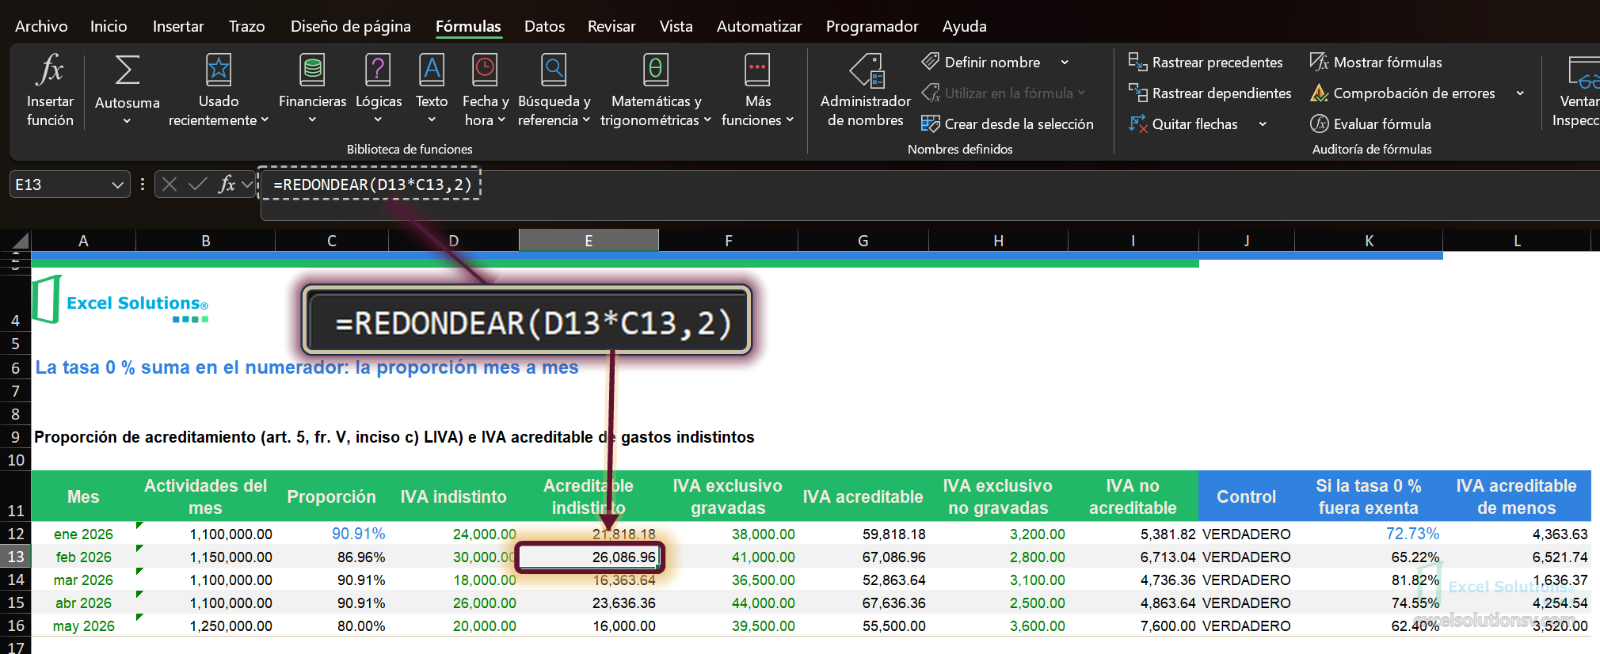
Con la proporción lista, el IVA de gastos de uso indistinto se multiplica por ella y se redondea:
=REDONDEAR(D13*C13,2)
(En Excel en inglés: ROUND.)
En febrero hubo 30,000.00 de IVA indistinto: 30,000.00 × 86.96 % son 26,086.96 acreditables. El IVA acreditable del mes suma ese monto más el IVA exclusivo de gravadas (=F13+E13): 41,000.00 + 26,086.96 = 67,086.96. El resto es IVA no acreditable (=H13+D13-E13): 2,800.00 + 30,000.00 - 26,086.96 = 6,713.04.
El error: tratar la tasa 0 % como exenta
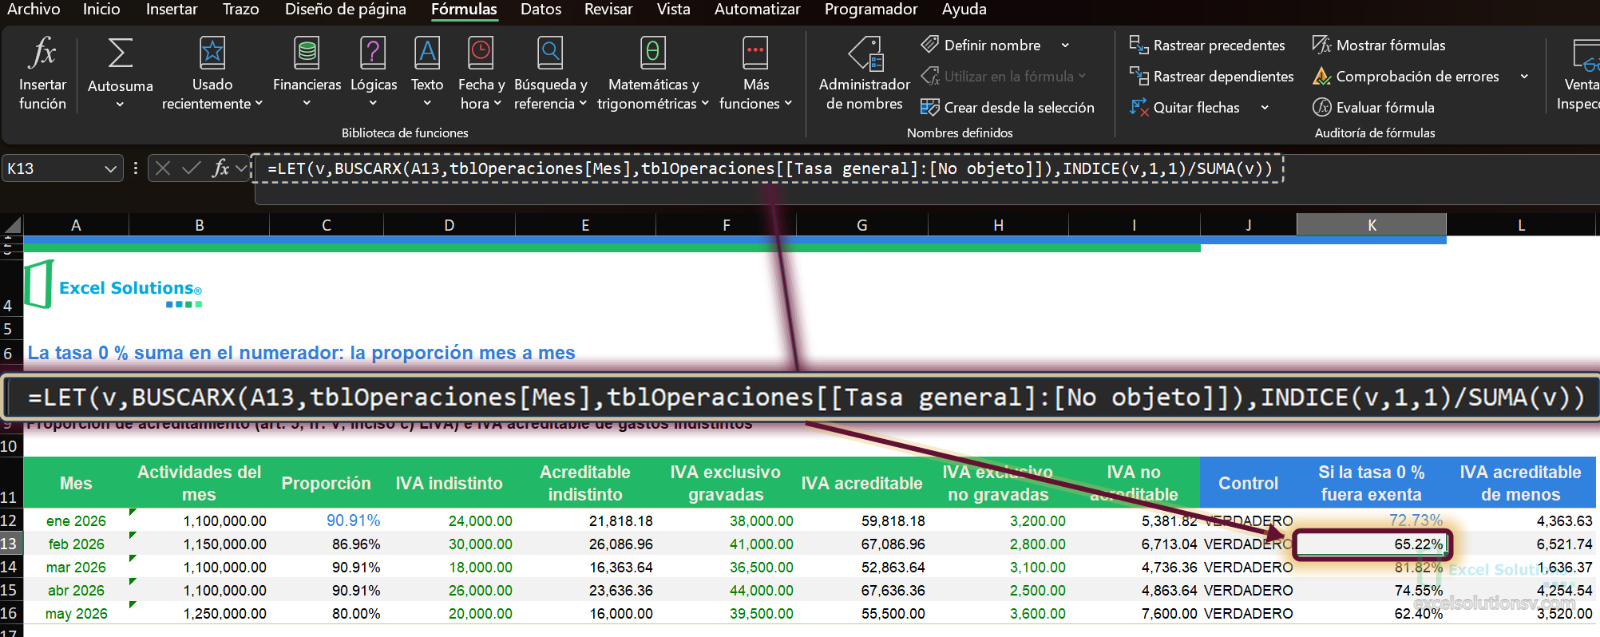
Las actividades a tasa 0 % y las exentas pagan cero IVA, y por eso se confunden. La diferencia está en el numerador: la tasa 0 % da derecho a acreditar y la exenta no. La columna K calcula la proporción como si la tasa 0 % fuera exenta, y la columna L resta lo que se acredita de menos:
=LET(v,BUSCARX(A13,tblOperaciones[Mes],tblOperaciones[[Tasa general]:[No objeto]]),
INDICE(v,1,1)/SUMA(v))
(En Excel en inglés: XLOOKUP, INDEX y SUM. LET se llama igual.)
En febrero la proporción baja de 86.96 % a 65.22 % y el IVA acreditable del indistinto, de 26,086.96 a 19,565.22: 6,521.74 de menos. Ninguna de las dos fórmulas da error.
Marzo: una venta de activo fijo que no cuenta
Marzo trae 400,000.00 de venta de un activo fijo. Es una actividad excluida por el art. 5-C: no va en el numerador ni en el denominador, y su columna queda fuera del rango del BUSCARX. Si se sumara solo al total, la proporción de marzo caería de 90.91 % a 66.67 %, y el IVA acreditable con ella.
Un control que reparte el IVA completo
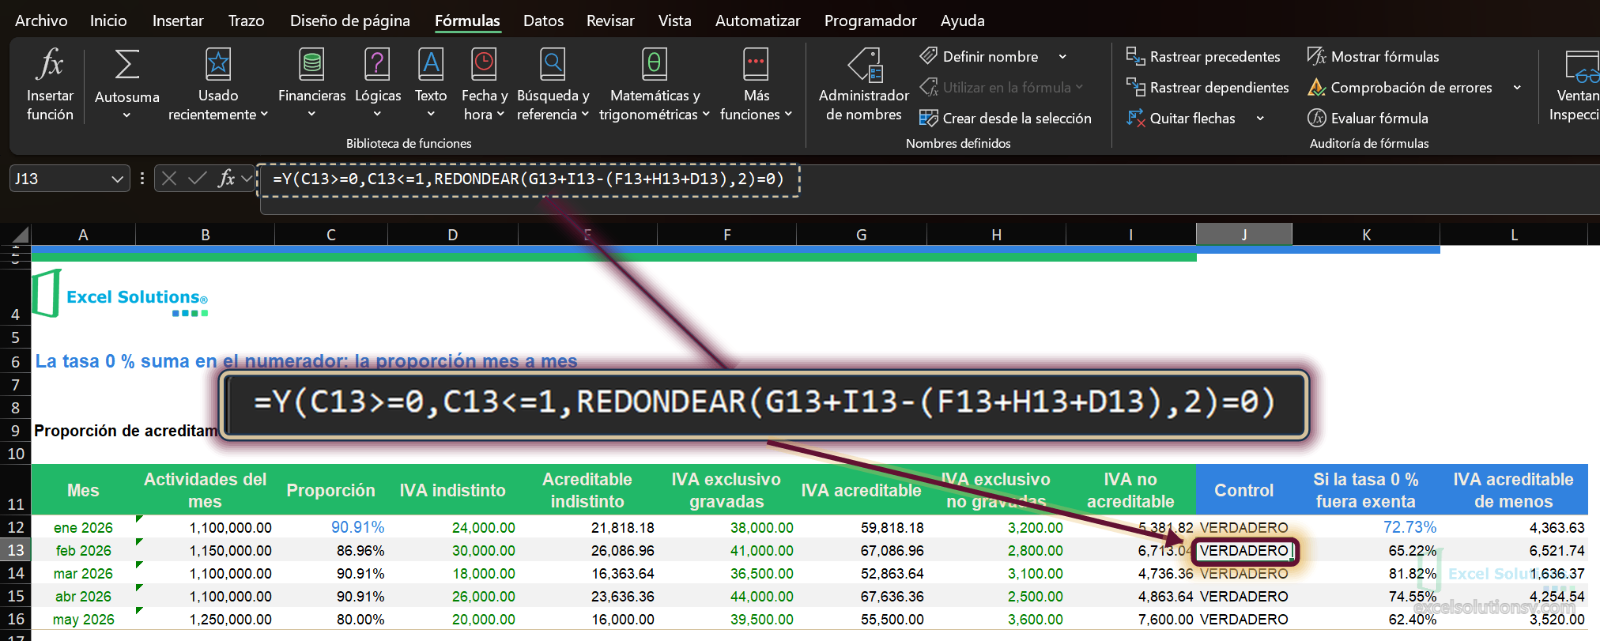
La columna J verifica dos cosas: que la proporción esté entre 0 y 1, y que el IVA acreditable más el no acreditable sea igual a todo el IVA pagado en gastos:
=Y(C13>=0,C13<=1,REDONDEAR(G13+I13-(F13+H13+D13),2)=0)
(En Excel en inglés: AND y ROUND.)
Devuelve VERDADERO en los cinco meses. Si da FALSO, una celda se capturó mal o un renglón del IVA quedó fuera de las tres columnas, y el cálculo no se entrega.
Para reconstruirlo
- Convierte los datos en dos tablas con CTRL + T y llámalas
tblOperaciones(Mes, Tasa general, Tasa cero, Exentas, No objeto, Excluidas) ytblIVA(Mes, IVA exclusivo gravadas, IVA exclusivo no gravadas, IVA indistinto). Escribe cada mes como el primer día del mes. - Pon las excluidas en la última columna de
tblOperaciones, fuera del rango que lee la fórmula de la proporción. - En la hoja de cálculo, escribe cada fórmula una vez en la fila 12 y cópiala hacia abajo: actividades del mes en B (
=SUMA(Datos!B9:E9)), proporción en C, IVA indistinto en D (enlace atblIVA) y acreditable del indistinto en E. - Calcula el IVA acreditable y el no acreditable:
=F12+E12
=H12+D12-E12
- En la columna J, escribe el control. Si no da VERDADERO en todas las filas, no sigas.
Limitaciones
- Es el procedimiento mensual para gastos de uso indistinto. No cubre inversiones (el ajuste del art. 5-A) ni la opción del art. 5-B de usar la proporción del año anterior.
- La proporción no se redondea. Si tu despacho la redondea a cierto número de decimales, hazlo en la fórmula y deja el criterio por escrito.
- La clasificación de cada gasto como exclusivo o indistinto la hace quien captura; la hoja no la deduce.
- Los actos no objeto entran al denominador conforme a la reforma de 2022; confirma el criterio vigente.
- Los datos son ficticios; la lista de actividades excluidas del art. 5-C debe verificarse en el texto vigente.
- Requiere Excel 365.
Conclusión
Dos actividades que pagan cero IVA no tienen el mismo efecto en el acreditamiento: la tasa 0 % suma en el numerador y la exenta no. Con LET la proporción sale de una sola fórmula por mes, y un control compara el reparto contra el IVA pagado.
Descarga el papel de trabajo con los cinco meses aquí. Si quieres esta proporción armada para tu despacho, platiquemos.