Muchos despachos arman el calendario de plazos del SAT a partir del calendario de descansos de nómina. No funciona: el artículo 12 del CFF, que define los días inhábiles para los plazos fiscales, y el artículo 74 de la LFT, que define los descansos obligatorios, no listan los mismos días. Un calendario de plazos del SAT en Excel necesita su propia lista.
Dos leyes, dos listas
Los dos artículos coinciden en siete días: el 1 de enero, el primer lunes de febrero, el tercer lunes de marzo, el 1 de mayo, el 16 de septiembre, el tercer lunes de noviembre y el 25 de diciembre. Después se separan:
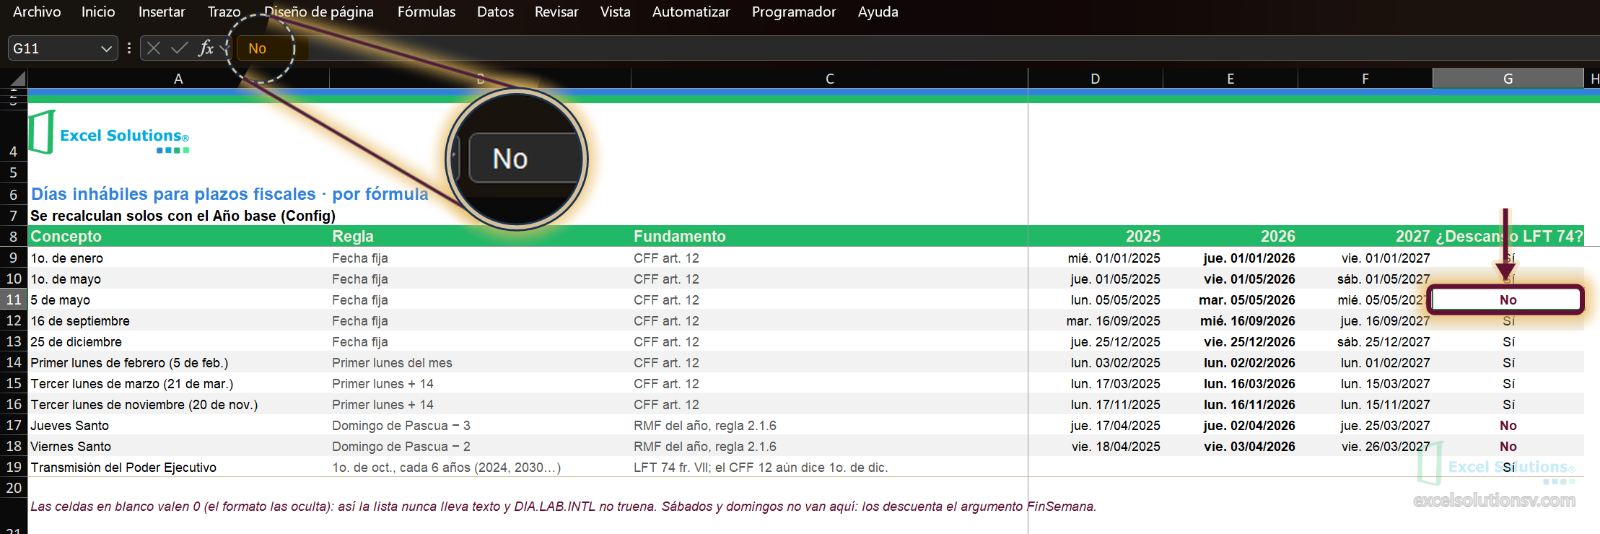
- 5 de mayo: es inhábil en el CFF y no es descanso obligatorio en la LFT.
- Transmisión del Poder Ejecutivo: el CFF habla del 1 de diciembre de cada seis años; la LFT, desde la reforma del 30 de septiembre de 2024, habla del 1 de octubre.
- Jornada electoral: la LFT la incluye como descanso obligatorio; el CFF no.
- Jueves y Viernes Santo: no están en ninguna de las dos; para el SAT los declara la RMF de cada año.
Cómo se ve en el libro
La lista de días inhábiles del archivo trae una columna que marca, para cada día, si también es descanso obligatorio en la LFT 74. Se ve de inmediato qué días de tu calendario de nómina no sirven para contar plazos.
La transmisión del Ejecutivo: un interruptor (en Excel en inglés: Y es AND)
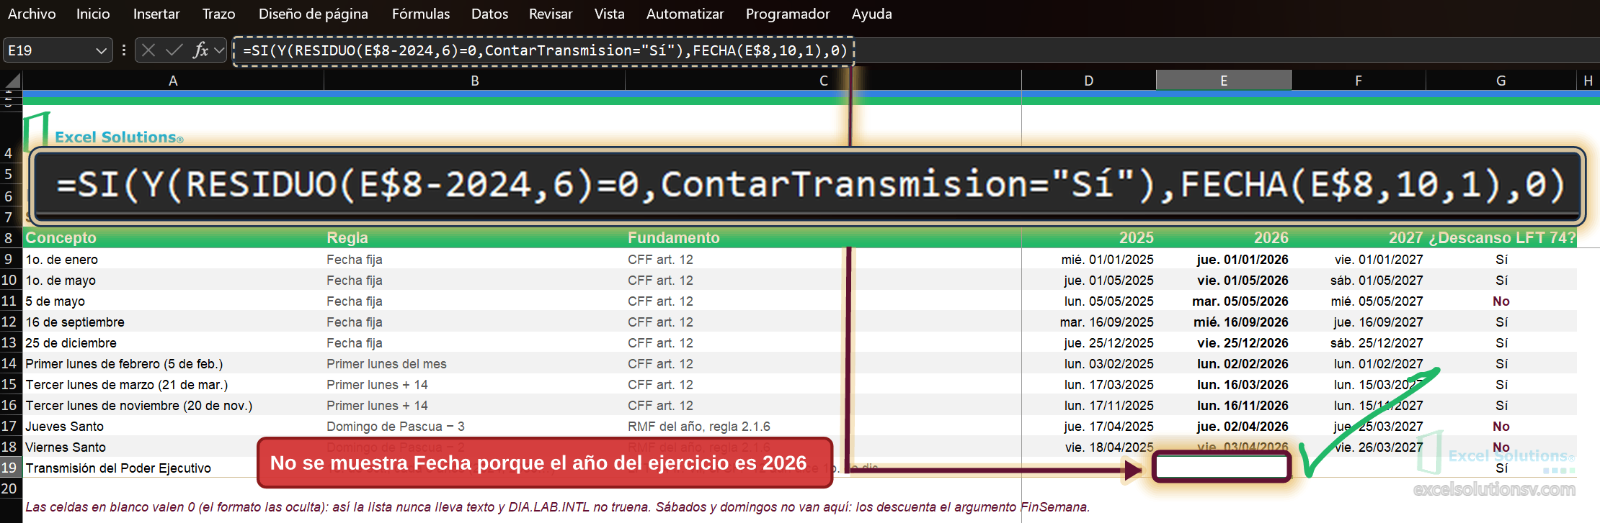
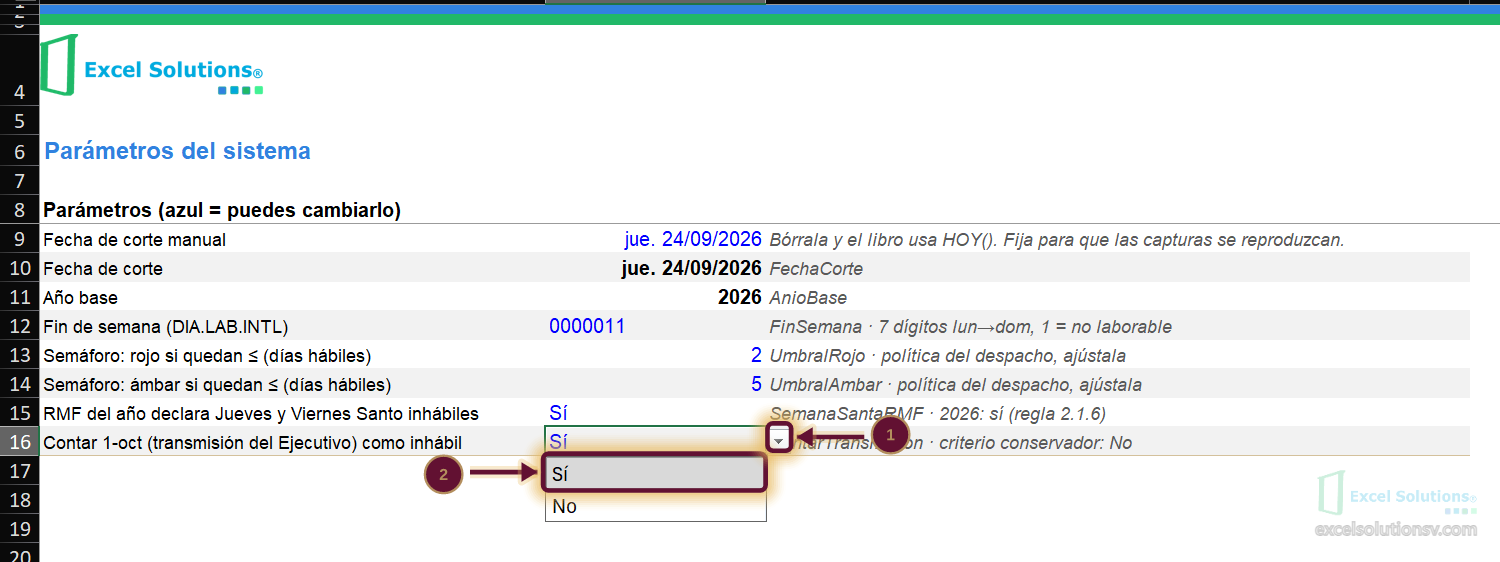
Como el CFF y la LFT dicen fechas distintas, el libro no da por hecho ninguna: usa un interruptor Sí/No en la hoja Config, apagado por defecto. La fórmula marca el 1 de octubre solo cuando toca transmisión, cada seis años desde 2024, y el interruptor está en Sí:
=SI(Y(RESIDUO(año-2024, 6)=0, ContarTransmision="Sí"), FECHA(año, 10, 1), 0)
Días que se descansan y no son inhábiles
El 2 de noviembre no está en el artículo 12 del CFF ni en el 74 de la LFT, y la RMF 2026 tampoco lo declara. Tampoco el 12 de diciembre. Y el 20 de noviembre no es inhábil: lo es el tercer lunes de noviembre, en conmemoración de esa fecha. Estos días van en un bloque aparte que no alimenta la lista de DIA.LAB.INTL.
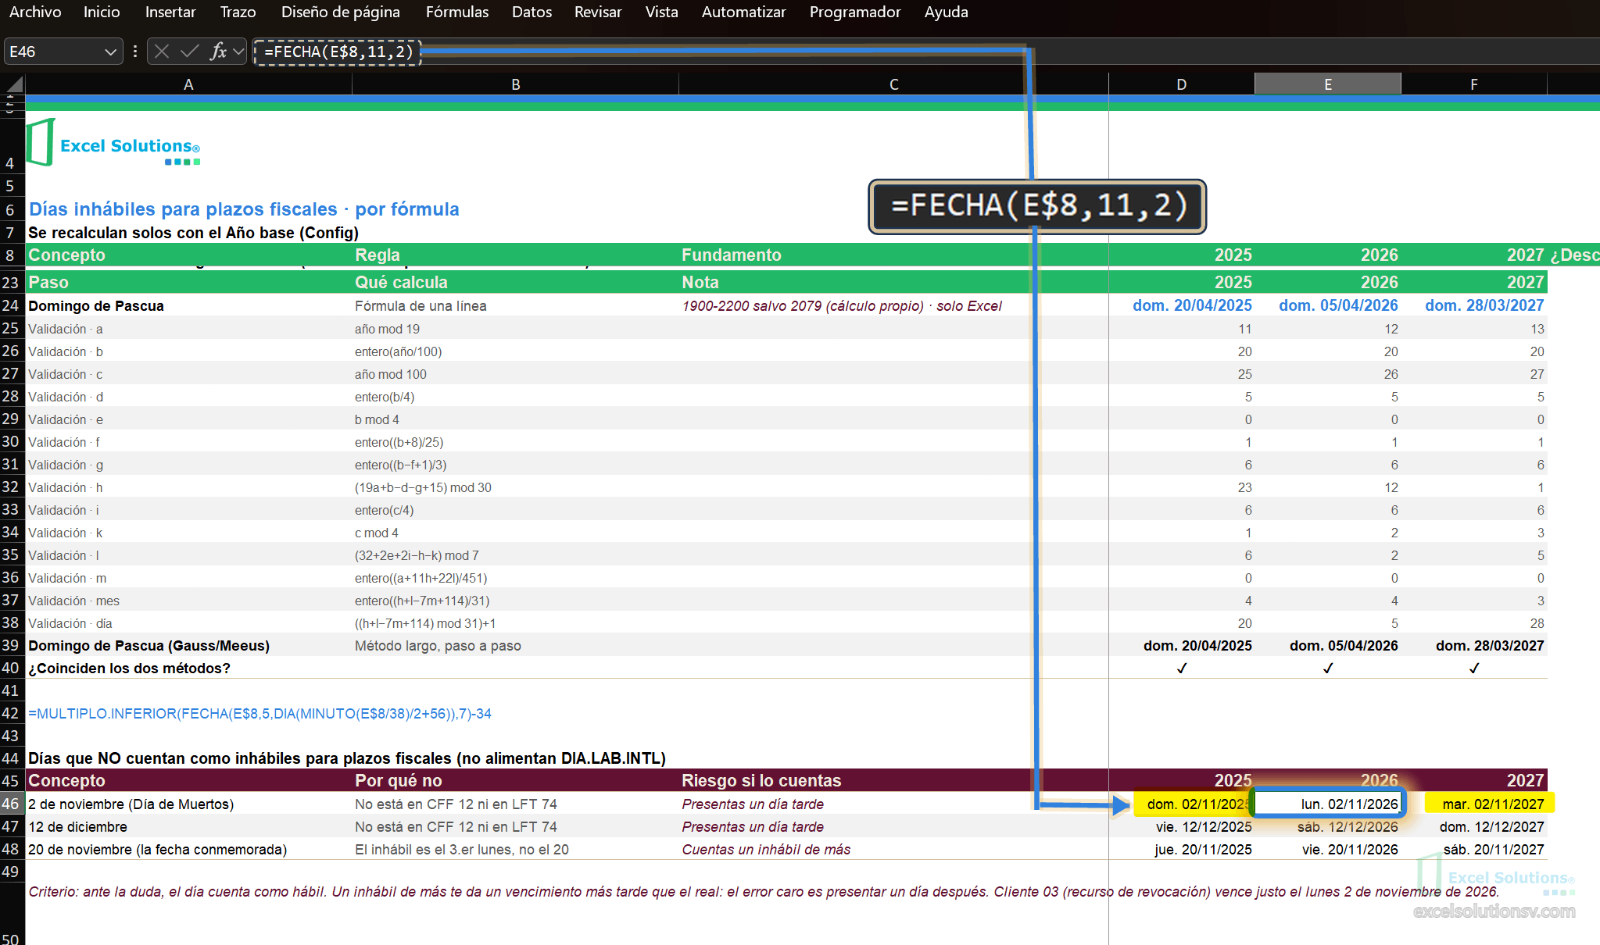
Cada autoridad tiene además su propio calendario. La STPS, por ejemplo, publicó en el DOF del 22 de diciembre de 2025 sus días inhábiles de 2026 y entre ellos incluyó el 2 de noviembre, para sus propios trámites. Un calendario de otra autoridad tampoco sirve para plazos del SAT.
Ejemplo real: un vencimiento que cae el 2 de noviembre
Un recurso de revocación de 30 días, notificado el viernes 18 de septiembre de 2026, vence el lunes 2 de noviembre. Si ese día se cuenta como inhábil, el vencimiento se recorre al martes 3: un día más tarde que el real. En esa ventana no cae ningún otro día inhábil.
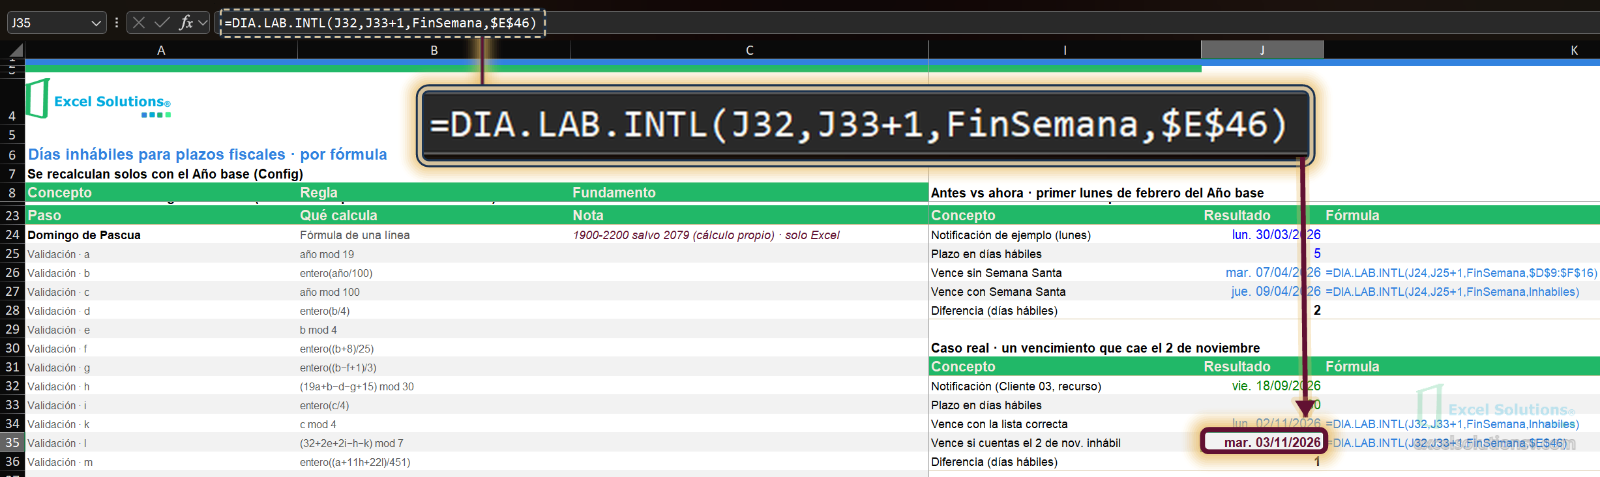
Ante la duda, el día cuenta como hábil
Un día inhábil de menos adelanta el vencimiento y no cuesta nada; uno de más lo retrasa y puede dejarte fuera de plazo. Por eso el libro no cuenta ningún día dudoso, y por eso el interruptor de la transmisión viene apagado.
Lo que esta lista todavía no hace
Las vacaciones del SAT, que sí cuentan como inhábiles en trámites y se capturan desde el DOF, llegan en la pieza 8 de esta serie. Y la RMF puede modificarse durante el año: si declara otro día inhábil, hay que agregarlo.
Para llevarlo a tu despacho
Antes de reutilizar un calendario para plazos fiscales, comprueba de qué ley viene. El archivo de práctica con esta lista ya armada, con la columna de la LFT y el bloque de días que no cuentan, está disponible para descarga aquí.