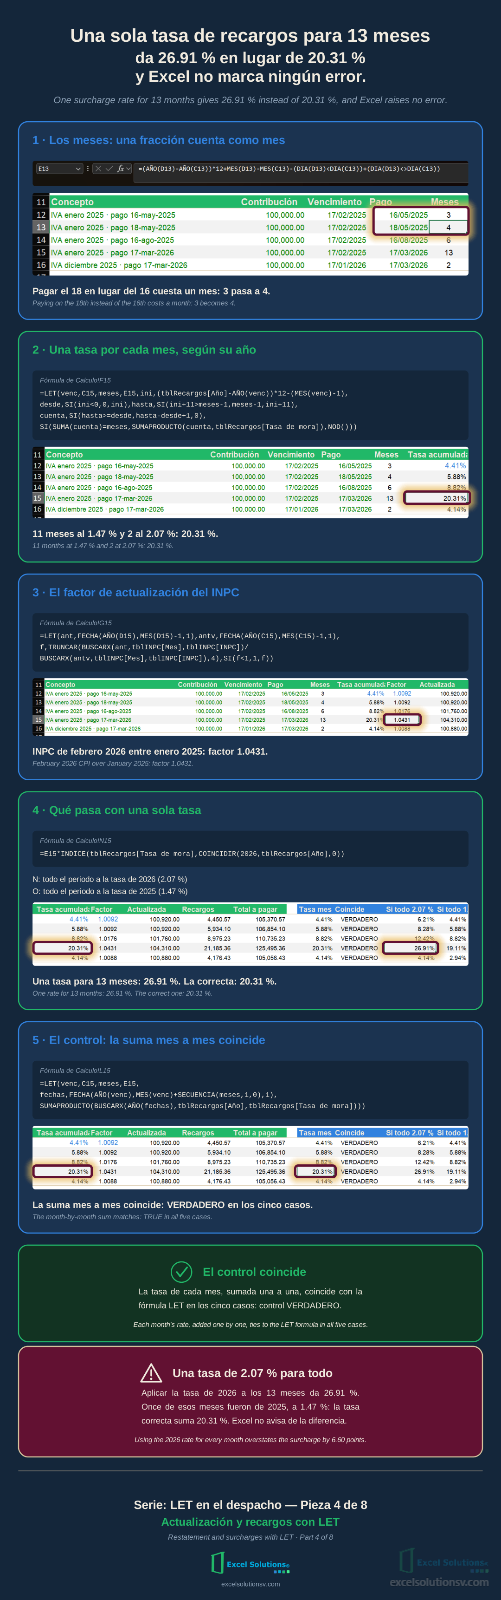
Una sola tasa de recargos para 13 meses da 26.91 % en lugar de 20.31 %, y Excel no marca ningún error. Un IVA omitido de enero de 2025, por 100,000.00, se paga en marzo de 2026: el adeudo cruza de año y la tasa mensual cambió entre uno y otro.
Esta es la pieza 4 de 8 de «LET en el despacho». Cada una resuelve un trabajo distinto de despacho con la misma función de Excel 365.
Recargos y actualización: qué se calcula
Para una contribución omitida que se paga tarde, el cálculo tiene dos partes:
- Actualización (art. 17-A CFF). Un factor que sale de dividir el INPC del mes anterior al del pago entre el INPC del mes anterior al del vencimiento. Se trunca a cuatro decimales y nunca baja de 1.
- Recargos (art. 21 CFF). Se causan por cada mes o fracción de mes desde el día siguiente al vencimiento, sobre la contribución actualizada. La tasa mensual de mora es 1.5 veces la tasa de prórroga de la Ley de Ingresos de la Federación de cada año: 0.98 % en 2025 (LIF 2025, art. 8, fracción I) da 1.47 %, y 1.38 % en 2026 (LIF 2026, art. 11) da 2.07 %.
Verifica lo vigente (tasas e INPC) contra el DOF y el INEGI antes de usarlo con un cliente. El método no cambia; las cifras sí.
El papel de trabajo: tres tablas y cinco pagos
El ejercicio parte de tres tablas con datos ficticios. tblAdeudos trae cinco pagos de contribuciones omitidas, tblRecargos la tasa mensual de cada año y tblINPC el índice mensual. Las tasas y los índices viven en tablas y no dentro de la fórmula, para que cambiarlos sea agregar una fila.
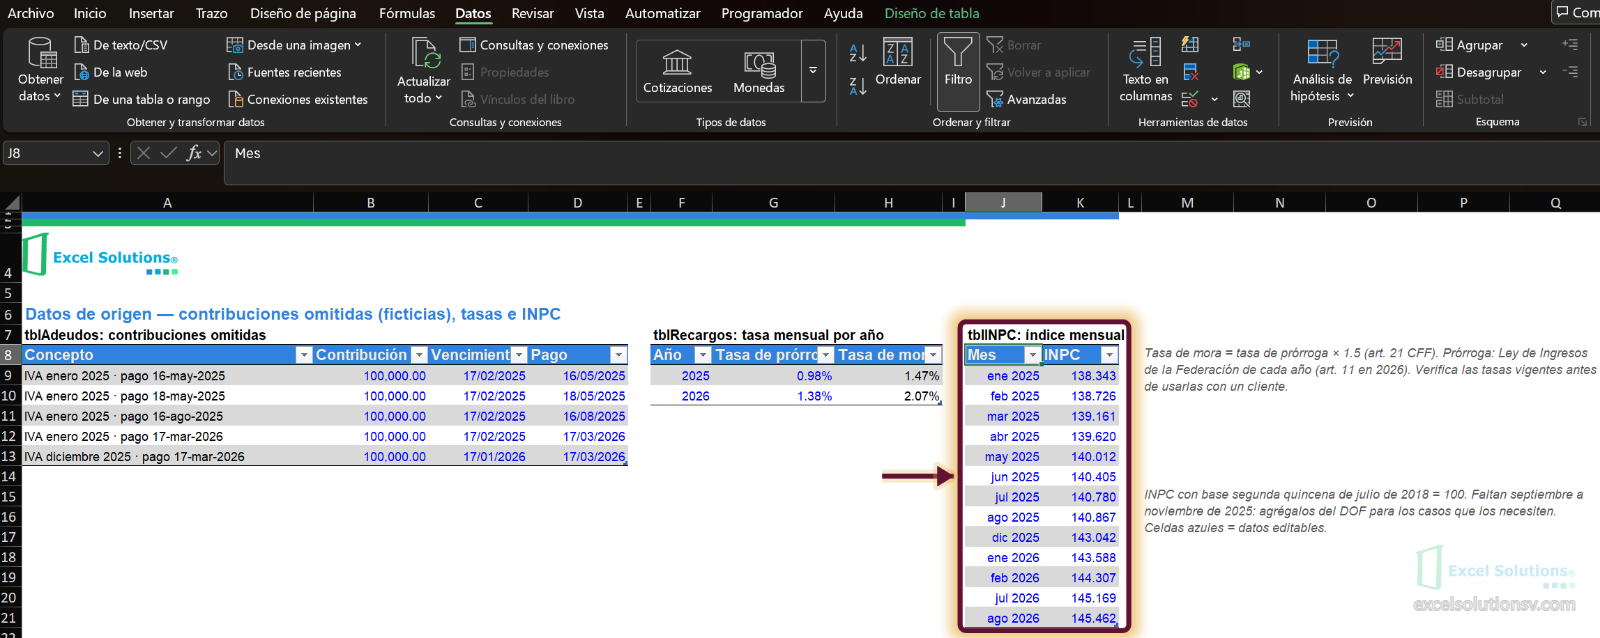
Tres pagos son del mismo IVA de enero de 2025, hechos en fechas distintas; el cuarto es ese mismo IVA pagado en marzo de 2026; el quinto es un IVA de diciembre de 2025 pagado en la misma fecha.
Los meses: una fracción cuenta como mes
El primer dato es cuántos meses hay entre el vencimiento y el pago, y cualquier fracción cuenta como mes completo:
=(AÑO(D13)-AÑO(C13))*12+MES(D13)-MES(C13)-(DIA(D13)<DIA(C13))+(DIA(D13)<>DIA(C13))
(En Excel en inglés: YEAR, MONTH y DAY.)
Aquí C13 es el vencimiento y D13 el pago. La fórmula resta los meses completos y suma uno si el día de pago no coincide con el del vencimiento.
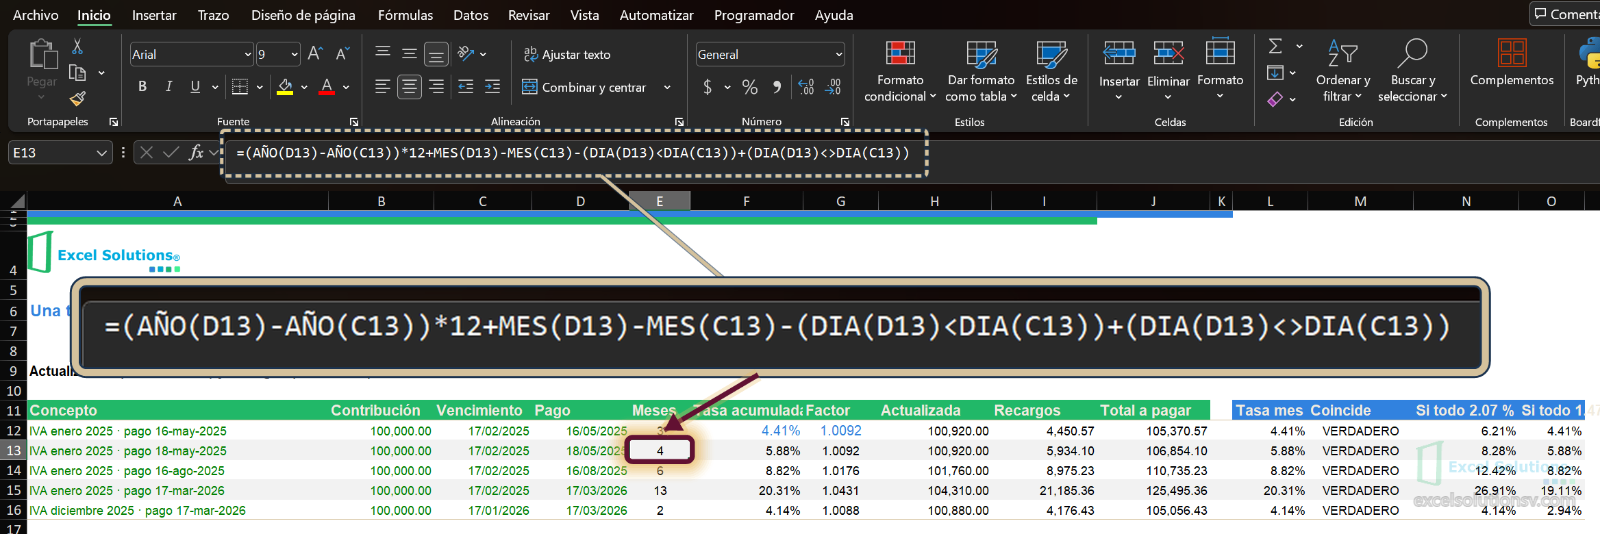
Pagar el 18 de mayo en lugar del 16 cuesta un mes completo de recargos: de 3 meses a 4.
Antes de usar una fórmula de meses la corro contra las fechas donde el resultado cambia. Con el vencimiento en C y el pago en D, estos son los casos frontera:
| Vencimiento | Pago | Meses |
|---|---|---|
| 17-feb-2025 | 17-mar-2025 | 1 |
| 17-feb-2025 | 18-mar-2025 | 2 |
| 17-feb-2025 | 17-feb-2026 | 12 |
| 17-feb-2025 | 18-feb-2026 | 13 |
El mismo día del mes cierra el mes completo; un día después abre otro.
Una tasa por cada mes, según su año
Aquí entra LET. La fórmula reparte los meses del adeudo entre los años de tblRecargos y suma cada mes con la tasa de su año:
=LET(venc,C15,meses,E15,
ini,(tblRecargos[Año]-AÑO(venc))*12-(MES(venc)-1),
desde,SI(ini<0,0,ini),
hasta,SI(ini+11>meses-1,meses-1,ini+11),
cuenta,SI(hasta>=desde,hasta-desde+1,0),
SI(SUMA(cuenta)=meses,SUMAPRODUCTO(cuenta,tblRecargos[Tasa de mora]),NOD()))
(En Excel en inglés: IF, SUM y NA. LET se llama igual.)
Cada variable hace una cosa. ini es dónde empieza cada año de la tabla respecto al vencimiento, desde y hasta acotan los meses del adeudo dentro de ese año, y cuenta es cuántos meses caen en él. El adeudo del caso 4 tiene 13 meses: 11 caen en 2025, a 1.47 %, y 2 en 2026, a 2.07 %.
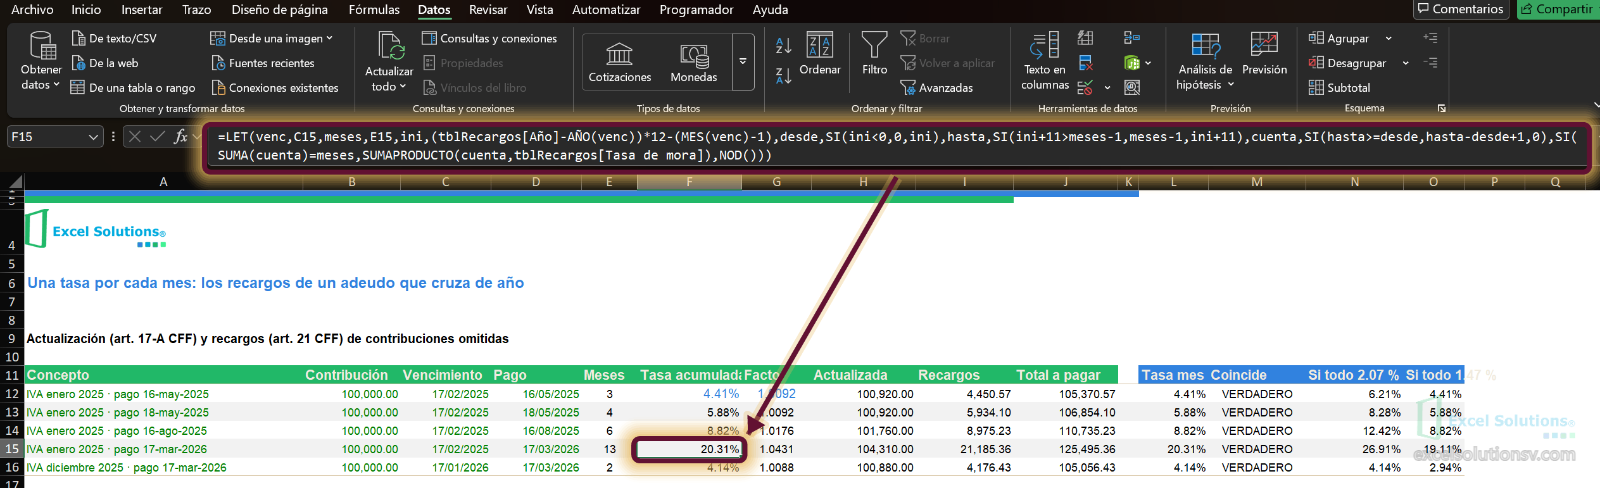
Si algún mes del adeudo cae en un año que no está en la tabla, la fórmula da #N/D en lugar de una tasa parcial.
El factor de actualización
El factor usa LET para armar las dos fechas de referencia, el mes anterior al pago y el mes anterior al vencimiento, y las busca en tblINPC:
=LET(ant,FECHA(AÑO(D15),MES(D15)-1,1),antv,FECHA(AÑO(C15),MES(C15)-1,1),
f,TRUNCAR(BUSCARX(ant,tblINPC[Mes],tblINPC[INPC])/BUSCARX(antv,tblINPC[Mes],tblINPC[INPC]),4),
SI(f<1,1,f))
(En Excel en inglés: DATE, TRUNC y XLOOKUP.)
Para el caso 4, el INPC de febrero de 2026 entre el de enero de 2025 da 1.0431. La contribución actualizada es 100,000.00 × 1.0431 = 104,310.00, y los recargos son 104,310.00 × 20.31 % = 21,185.36.
El resultado de los cinco casos
| Pago | Meses | Tasa acumulada | Factor | Actualizada | Recargos | Total a pagar |
|---|---|---|---|---|---|---|
| IVA ene 2025, 16-may-2025 | 3 | 4.41 % | 1.0092 | 100,920.00 | 4,450.57 | 105,370.57 |
| IVA ene 2025, 18-may-2025 | 4 | 5.88 % | 1.0092 | 100,920.00 | 5,934.10 | 106,854.10 |
| IVA ene 2025, 16-ago-2025 | 6 | 8.82 % | 1.0176 | 101,760.00 | 8,975.23 | 110,735.23 |
| IVA ene 2025, 17-mar-2026 | 13 | 20.31 % | 1.0431 | 104,310.00 | 21,185.36 | 125,495.36 |
| IVA dic 2025, 17-mar-2026 | 2 | 4.14 % | 1.0088 | 100,880.00 | 4,176.43 | 105,056.43 |
Qué pasa con una sola tasa
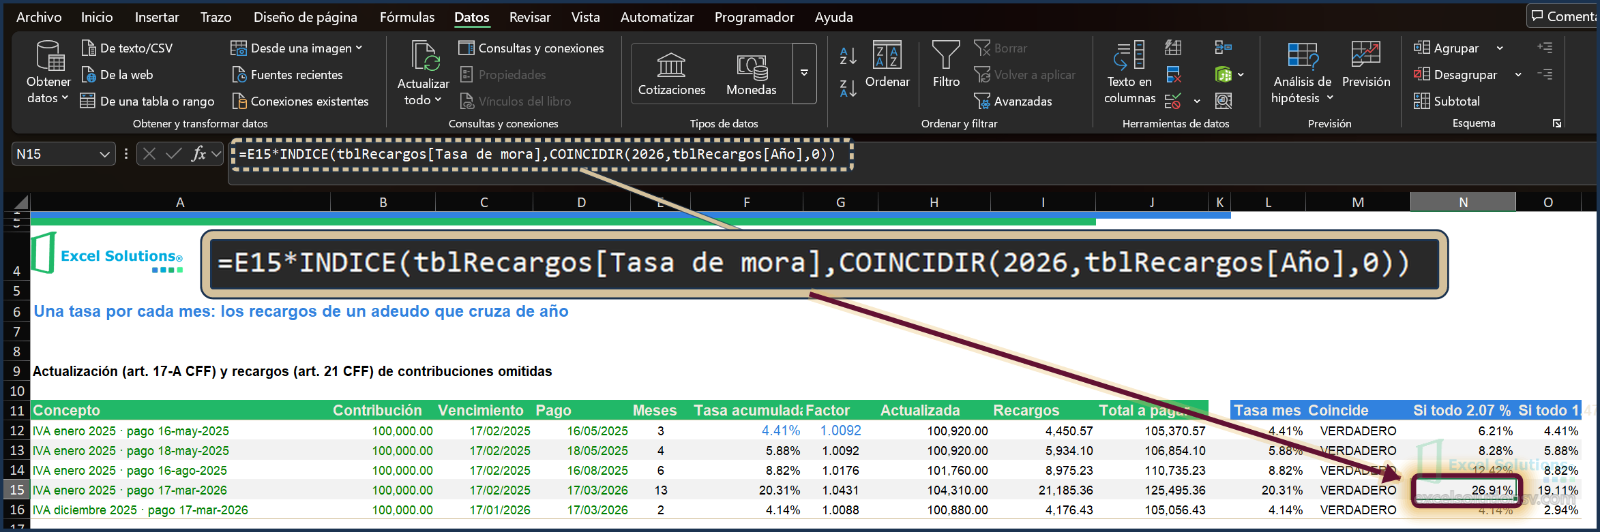
Aplicar la tasa de 2026 a los 13 meses del caso 4 es el atajo natural, porque es la tasa vigente el día del pago:
=E15*INDICE(tblRecargos[Tasa de mora],COINCIDIR(2026,tblRecargos[Año],0))
(En Excel en inglés: INDEX y MATCH.)
Da 13 × 2.07 % = 26.91 %, contra 20.31 % de la suma mes a mes. Sobre 104,310.00 son 6,884.46 de más. Con la tasa de 2025 para todo el periodo el error es al revés: 19.11 %, de menos. Ninguna de las dos fórmulas da error.
Un control que se audita solo
Para no confiar en una sola fórmula, la hoja suma la tasa de cada mes de otra forma: genera una fecha por mes con SECUENCIA y busca la tasa de su año:
=LET(venc,C15,meses,E15,
fechas,FECHA(AÑO(venc),MES(venc)+SECUENCIA(meses,1,0),1),
SUMAPRODUCTO(BUSCARX(AÑO(fechas),tblRecargos[Año],tblRecargos[Tasa de mora])))
(En Excel en inglés: SEQUENCE.)
La columna siguiente compara las dos tasas con =REDONDEAR(L15-F15,6)=0 y devuelve VERDADERO en los cinco casos.
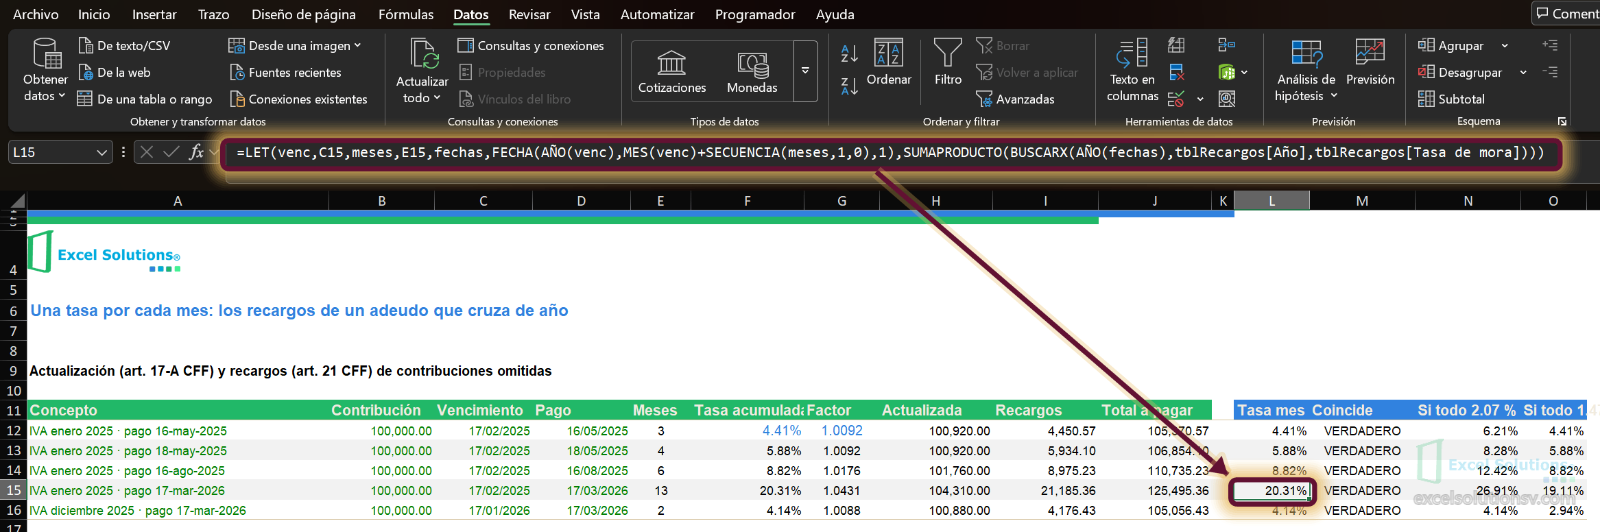
Si el control da FALSO, la tasa acumulada y la suma mes a mes no están calculando lo mismo, y el cálculo no se entrega.
Para reconstruirlo
- Convierte las tres listas en tablas con CTRL + T y llámalas
tblAdeudos,tblRecargosytblINPCen el cuadro Nombre de la tabla de la pestaña Diseño de tabla. - En
tblINPC, escribe cada mes como el primer día del mes (el 1 de enero, el 1 de febrero…) con formatommm aaaa. Las fórmulas del factor buscan esa fecha exacta. - En
tblRecargos, captura la tasa de prórroga de cada año y calcula la tasa de mora como esa tasa por 1.5, redondeada a cuatro decimales. - En la hoja de cálculo, escribe cada fórmula una vez en la fila 12 y cópiala hacia abajo: meses en la columna E, tasa acumulada en F, factor en G y control en L.
- Calcula la contribución actualizada, los recargos y el total en las columnas H, I y J:
=REDONDEAR(B12*G12,2)
=REDONDEAR(H12*F12,2)
=H12+I12
- En la columna M, compara las dos tasas con la fórmula del control. Si M no da VERDADERO en todas las filas, no sigas.
Limitaciones
- Las tasas y los INPC los captura quien arma el papel de trabajo. La tabla trae 2025 y 2026, y faltan los INPC de septiembre a noviembre de 2025: un pago que los necesite da
#N/D, no un resultado incompleto. - La hoja no usa
SI.ERROR. Un INPC faltante tiene que verse como#N/D. Si necesitas un valor alterno solo para ese error,SI.ND(IFNA) lo captura sin esconder los demás. - La fórmula calcula el escenario de una contribución omitida que se paga completa en una fecha. Pagos parciales, multas y gastos de ejecución quedan fuera.
- Requiere Excel 365.
Conclusión
Una tasa de recargos para todo el periodo es un atajo que da una cifra distinta y ningún aviso. Con LET cada mes toma la tasa de su año, el factor se calcula una vez por fila y un control compara el resultado contra una segunda ruta.
Descarga el papel de trabajo con los cinco casos aquí. Si quieres este control armado para tu despacho, platiquemos