Un automóvil de $520,000 solo se deprecia sobre $175,000: el tope del artículo 36 de la LISR recorta la base antes de aplicar el 25%.
Esta es la pieza 2 de 3 de «Matrices de doble entrada»: una sola fórmula con referencias mixtas llena una tabla completa de filas por columnas. Aquí las filas son los ejercicios, del 1 al 20, y las columnas son cinco tipos de activo con su porcentaje máximo de depreciación fiscal. Los montos son ficticios; los porcentajes y el tope vienen de la LISR.
Qué calcula cada celda
La LISR fija porcentajes máximos de deducción por tipo de bien en el artículo 34 y los aplica al monto original de la inversión (MOI), sin IVA. Esta hoja usa cinco:
| Bien | Porcentaje máximo | Fundamento |
|---|---|---|
| Construcciones | 5% | Art. 34, fr. I, inciso b) |
| Mobiliario y equipo de oficina | 10% | Art. 34, fr. III |
| Automóviles | 25% | Art. 34, fr. VI |
| Computadoras y equipo de cómputo | 30% | Art. 34, fr. VII |
| Dados, troqueles, moldes, matrices y herramental | 35% | Art. 34, fr. VIII |
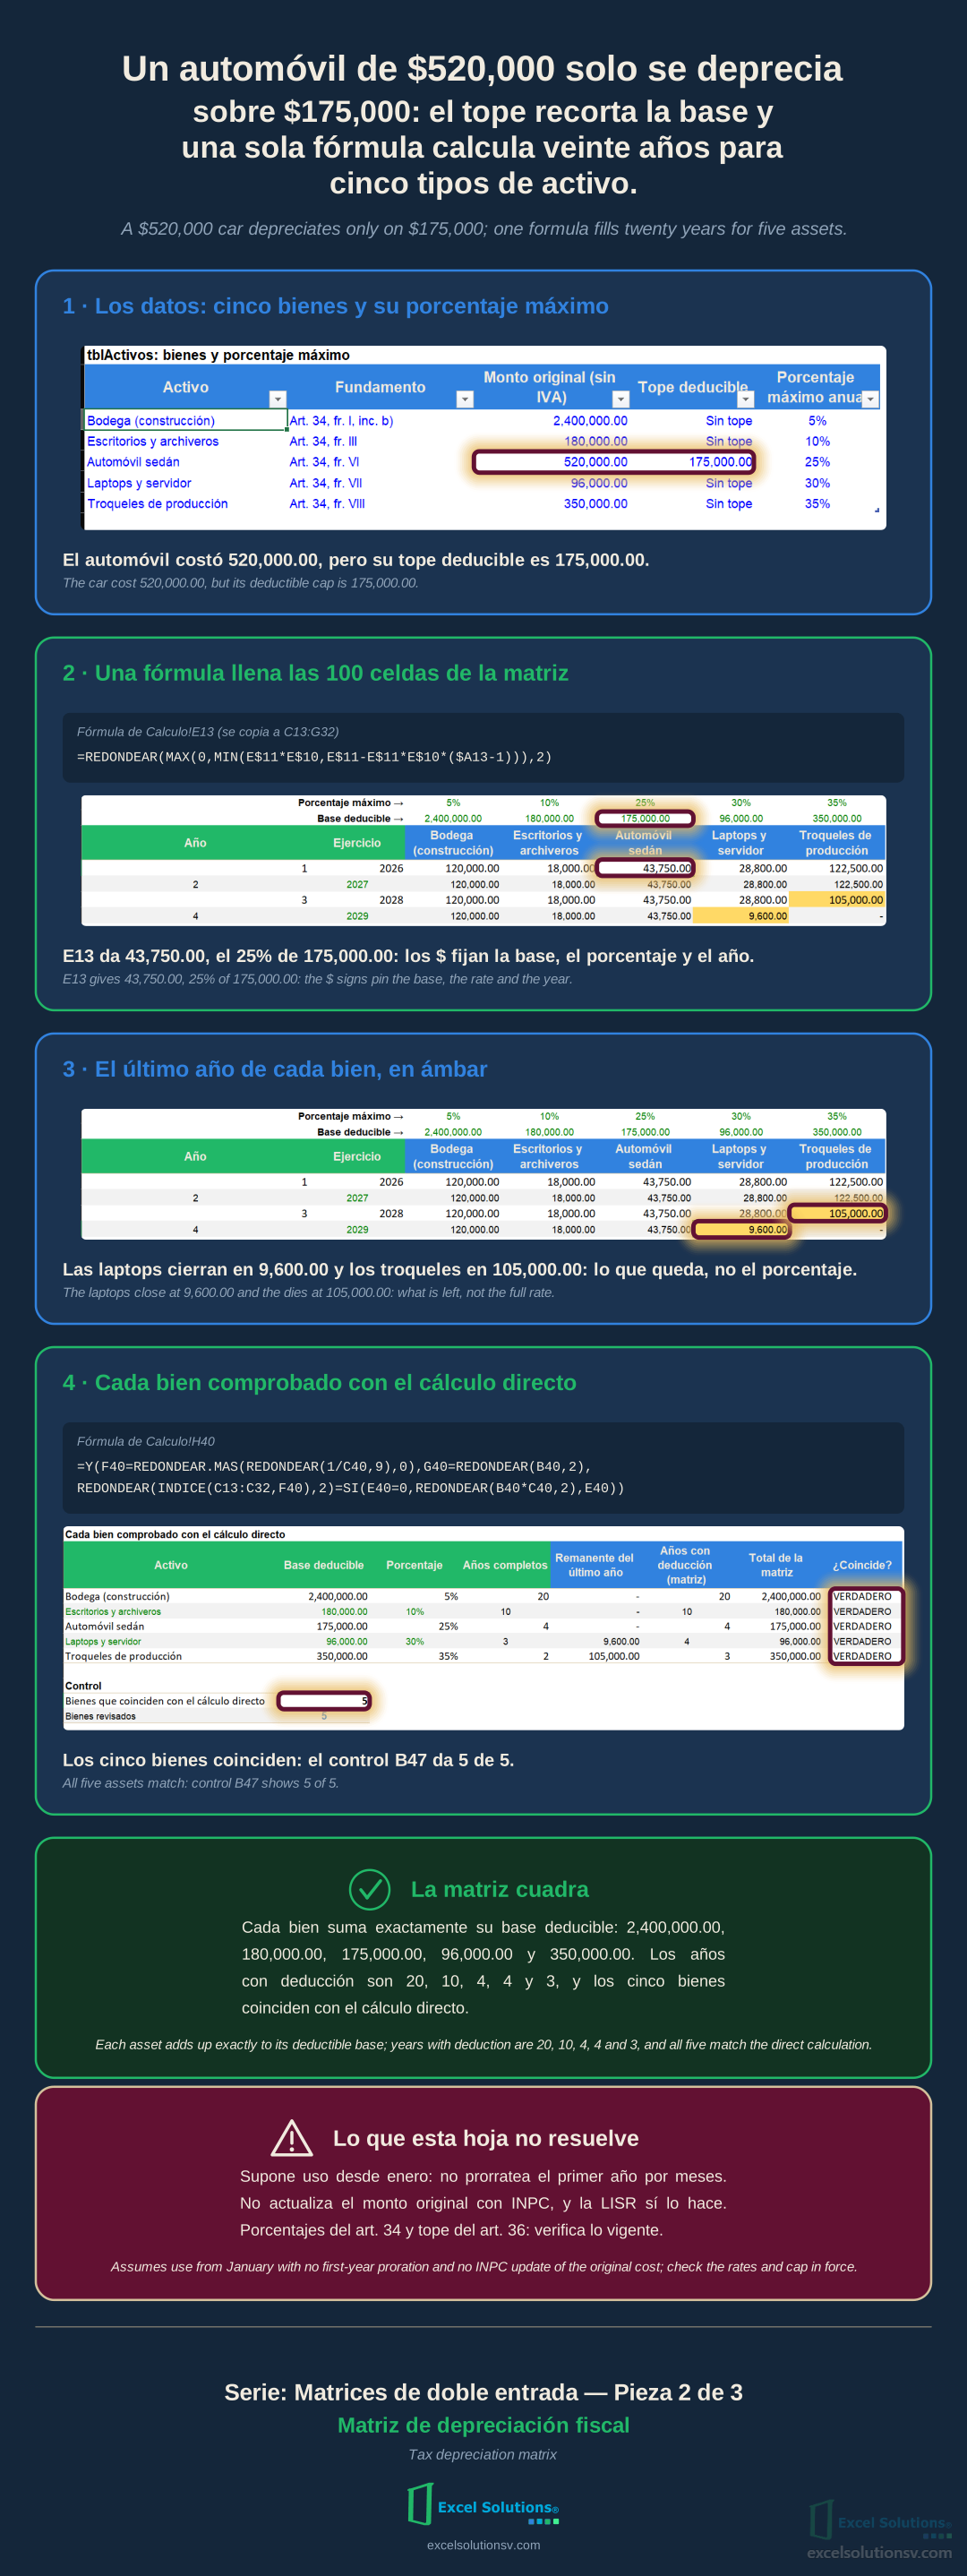
El artículo 36, fracción II, limita la deducción de automóviles a $175,000 del monto original. Un sedán de $520,000 deduce el 25% de $175,000, es decir 43,750.00 al año durante cuatro años, y no 130,000.00. Los $345,000 de diferencia no se deducen.
Los datos están en la hoja Datos: tblActivos con el bien, su fundamento, el monto original, el tope deducible y el porcentaje máximo, y el primer ejercicio y el tope del automóvil como parámetros.
Una fórmula para toda la matriz
En Calculo, las filas 10 a 12 leen tblActivos con INDICE y COLUMNAS. COLUMNAS($C12:E12) cuenta cuántas columnas van desde C, así que al copiar la fórmula hacia la derecha pide el bien número 1, 2, 3… de la tabla. La fila 12 trae el nombre de cada bien:
=INDICE(tblActivos[Activo],COLUMNAS($C12:E12))
(En Excel en inglés: INDEX y COLUMNS.)
La fila 10 trae el porcentaje de cada bien con la misma idea:
=INDICE(tblActivos[Porcentaje máximo anual],COLUMNAS($C10:E10))
La fila 11 calcula la base deducible: el menor entre el monto original y el tope, si el bien tiene tope. Donde dice «Sin tope», ESNUMERO da FALSO y la base es el monto original.
=SI(ESNUMERO(INDICE(tblActivos[Tope deducible],COLUMNAS($C11:E11))),MIN(INDICE(tblActivos[Monto original (sin IVA)],COLUMNAS($C11:E11)),INDICE(tblActivos[Tope deducible],COLUMNAS($C11:E11))),INDICE(tblActivos[Monto original (sin IVA)],COLUMNAS($C11:E11)))
(En Excel en inglés: IF, ISNUMBER, MIN, INDEX y COLUMNS.)
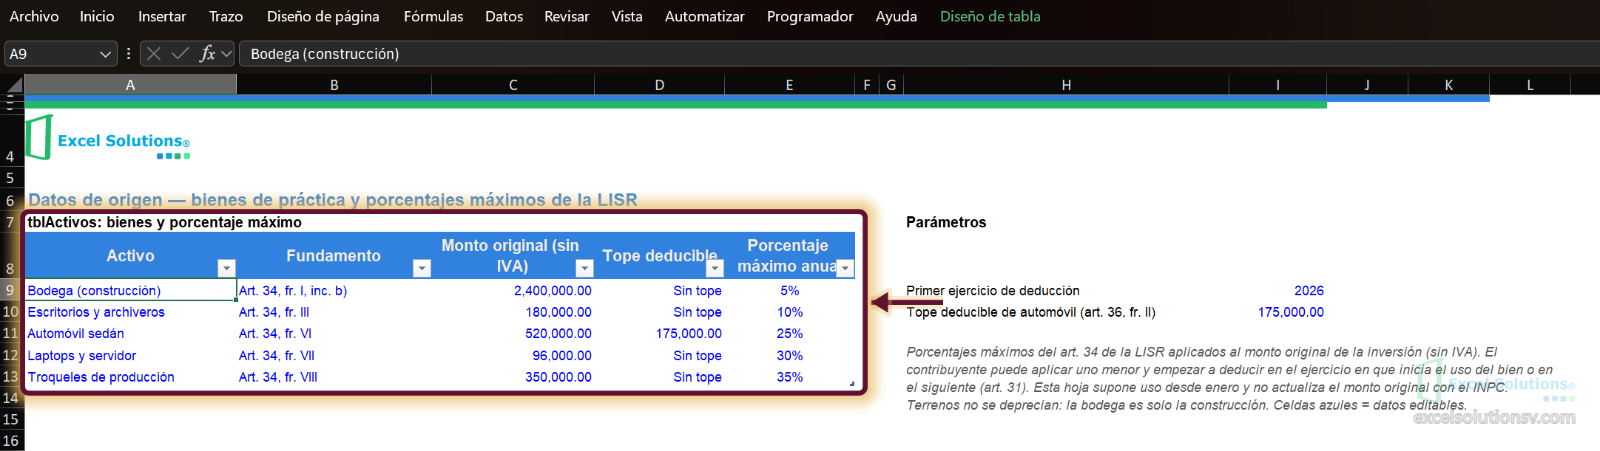
La celda E13 calcula la deducción del primer ejercicio del automóvil y se copia a las 100 celdas de la matriz:
=REDONDEAR(MAX(0,MIN(E$11*E$10,E$11-E$11*E$10*($A13-1))),2)
(En Excel en inglés: ROUND, MAX y MIN.)
E$11*E$10 es la deducción anual completa. E$11-E$11*E$10*($A13-1) es lo que queda por deducir antes de ese año. La celda toma el menor de los dos, así que el último año de cada bien sale con el remanente. MAX(0,…) evita negativos en los años posteriores y REDONDEAR deja centavos.
Los signos de pesos son lo que permite copiarla: E$10 y E$11 fijan las filas del porcentaje y la base, así que al copiar hacia abajo sigue leyendo los de la columna y al copiar hacia la derecha pasa al siguiente bien; $A13 fija la columna del año, así que al copiar hacia la derecha sigue leyendo el año y al copiar hacia abajo cambia de ejercicio.
Debajo de la matriz, E33 suma la columna y E34 cuenta los años con deducción:
=SUMA(E13:E32)
=CONTAR.SI(E13:E32,">0")
(En Excel en inglés: SUM y COUNTIF.)
El último año de cada bien
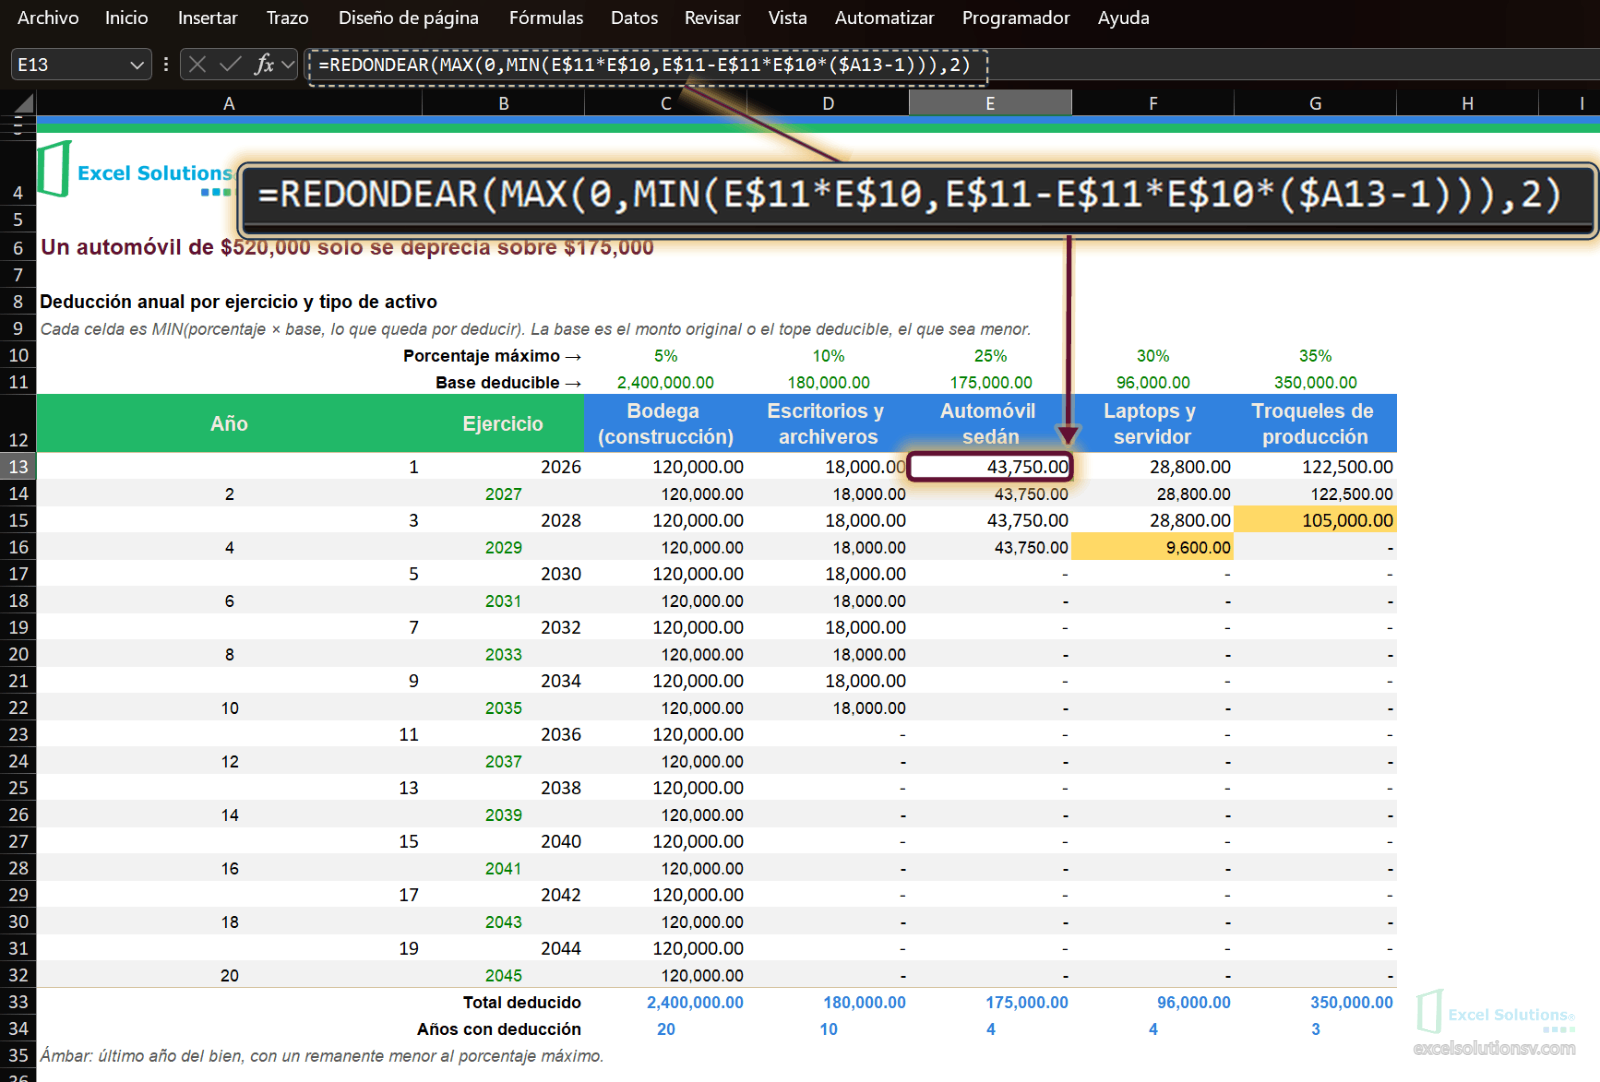
La bodega al 5% y el mobiliario al 10% terminan en años exactos: 20 y 10. El automóvil al 25% también: 4. Los otros dos no. Las laptops al 30% deducen 28,800.00 durante tres años y en el cuarto quedan 9,600.00; los troqueles al 35% deducen 122,500.00 durante dos años y en el tercero quedan 105,000.00. Son las celdas en ámbar, donde lo que queda por deducir es menor que el porcentaje máximo. La regla del formato condicional se escribe una vez desde C13:
=Y(C13>0,C13<REDONDEAR(C$11*C$10,2))
(En Excel en inglés: AND y ROUND.)
Comprobar cada bien
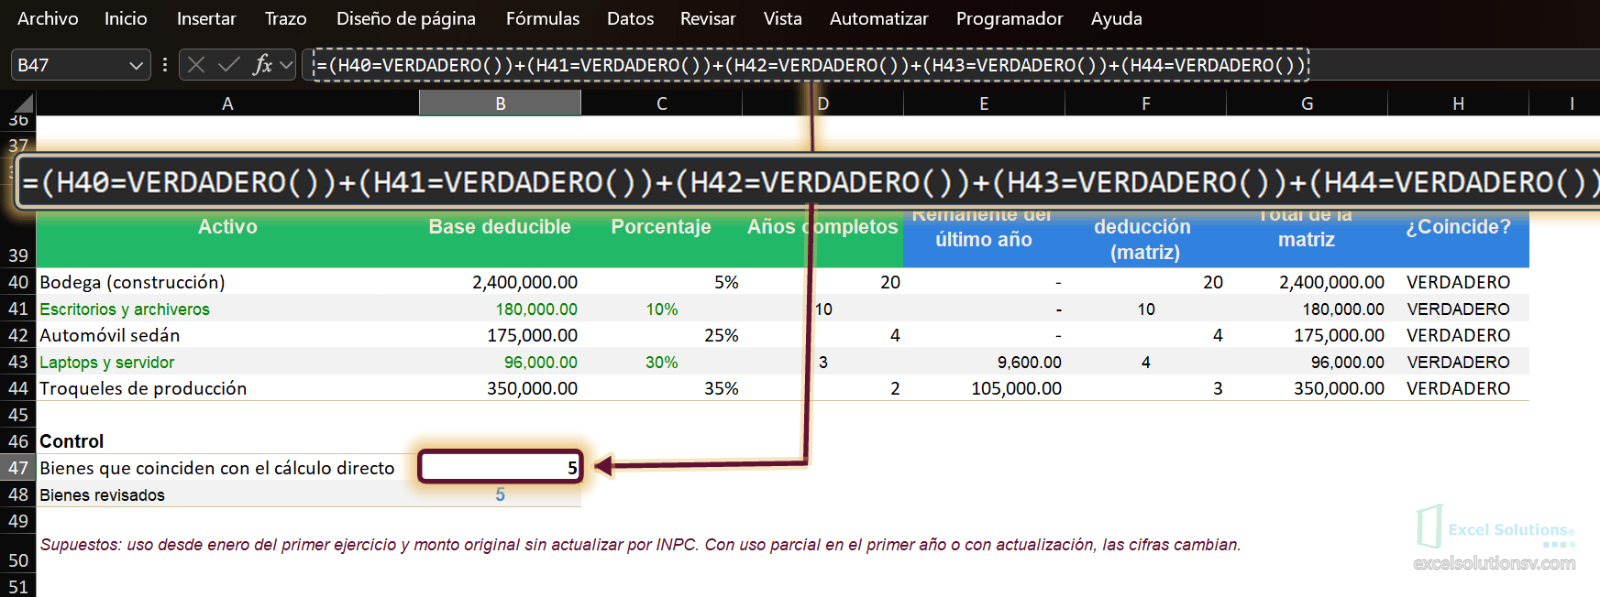
La matriz se comprueba con un cálculo directo que no pasa por ella. Los años completos son =TRUNCAR(REDONDEAR(1/C40,9)) y el remanente del último año es =REDONDEAR(B40-B40*C40*D40,2). El REDONDEAR dentro del truncado protege el cociente del ruido de punto flotante.
(En Excel en inglés: TRUNC y ROUND.)
Después, la columna H pide tres cosas a la vez: que los años con deducción de la matriz sean los esperados, que el total sea la base y que el último año coincida con el remanente directo.
=Y(F40=REDONDEAR.MAS(REDONDEAR(1/C40,9),0),G40=REDONDEAR(B40,2),REDONDEAR(INDICE(C13:C32,F40),2)=SI(E40=0,REDONDEAR(B40*C40,2),E40))
(En Excel en inglés: AND, ROUNDUP, ROUND, INDEX e IF.)
El control de B47 cuenta cuántos bienes coinciden: 5 de 5. Cada bien suma exactamente su base deducible: 2,400,000.00, 180,000.00, 175,000.00, 96,000.00 y 350,000.00.
Para reconstruirlo
- Crea
tblActivos(Activo, Fundamento, Monto original (sin IVA), Tope deducible, Porcentaje máximo anual) con CTRL + T. Escribe «Sin tope» donde no aplique y el primer ejercicio enDatos!I9. - En
Calculo, escribe los años 1 a 20 enA13:A32; el ejercicio en la columna B esDatos!$I$9+$A13-1. - Trae el nombre en la fila 12, el porcentaje en la fila 10 y la base en la fila 11 con
INDICEyCOLUMNAS, y cópialos aC:G. - Escribe la fórmula de la deducción en
E13y cópiala a todoC13:G32. - Suma cada columna, cuenta los años con deducción, calcula los años completos y el remanente directos, y deja el control de coincidencias.
Limitaciones
- Los artículos 31, 34 y 36 de la LISR se verificaron contra su texto vigente con última reforma publicada en el DOF el 01-04-2024. Verifica lo vigente si hubo reformas posteriores, sobre todo en los porcentajes y en el tope de $175,000.
- Supone uso desde enero del primer ejercicio. Cuando el bien empieza a usarse después, la LISR calcula la deducción de ese ejercicio con los meses completos de uso sobre doce, y esta hoja no lo prorratea.
- No actualiza el monto original con el INPC, como lo prevé el artículo 31. Con actualización las cifras cambian.
- El porcentaje de cada celda es el máximo. Aplicar uno menor o empezar a deducir en el ejercicio siguiente al del inicio de uso cambia la matriz; la hoja no lo modela salvo que cambies el porcentaje de
tblActivos. - El tope de $175,000 es el de automóviles de combustión; los eléctricos tienen un tope de $250,000 que la hoja no cubre.
- Las construcciones se deprecian sin el terreno, y el monto original no incluye el IVA.
- Los montos son ficticios.
Conclusión
Una sola fórmula con referencias mixtas llena la matriz de 20 ejercicios por cinco activos, el tope del artículo 36 explica por qué el automóvil de $520,000 deduce 43,750.00 y no 130,000.00 al año, y un control que compara cada bien contra el cálculo directo detecta un $ mal puesto.
Descarga el papel de trabajo con los datos, la matriz y el control aquí. Si quieres que revisemos cómo calcula tu despacho la depreciación fiscal, platiquemos.